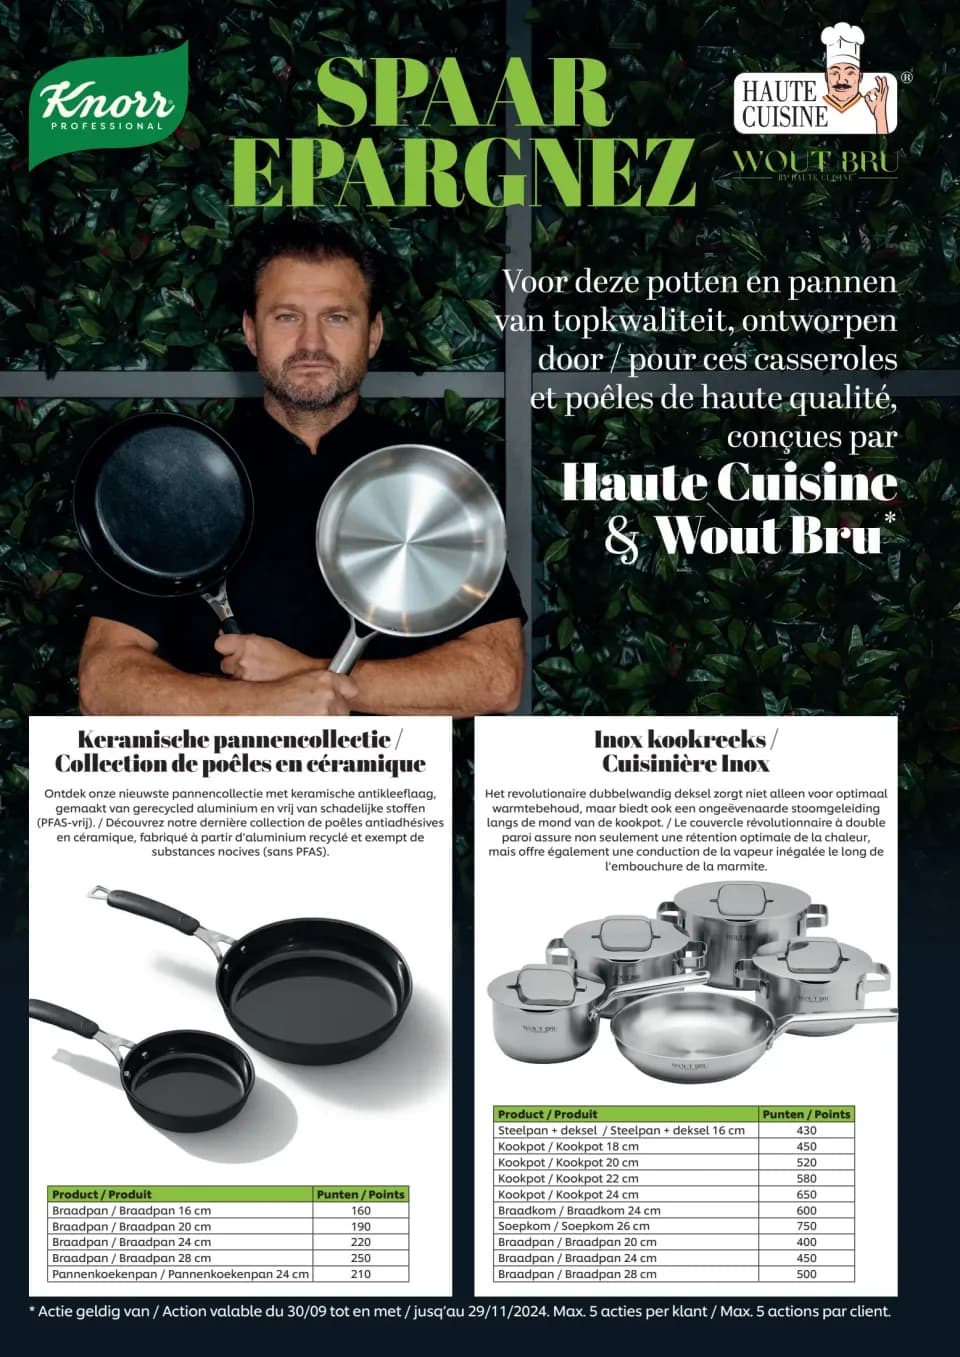
Une action d’épargne n’est pas un coût en soi, mais un investissement qui s’autofinance via deux canaux : un chiffre d’affaires supplémentaire durant la période d’épargne et une marge sur la vente d’échange du produit premium.
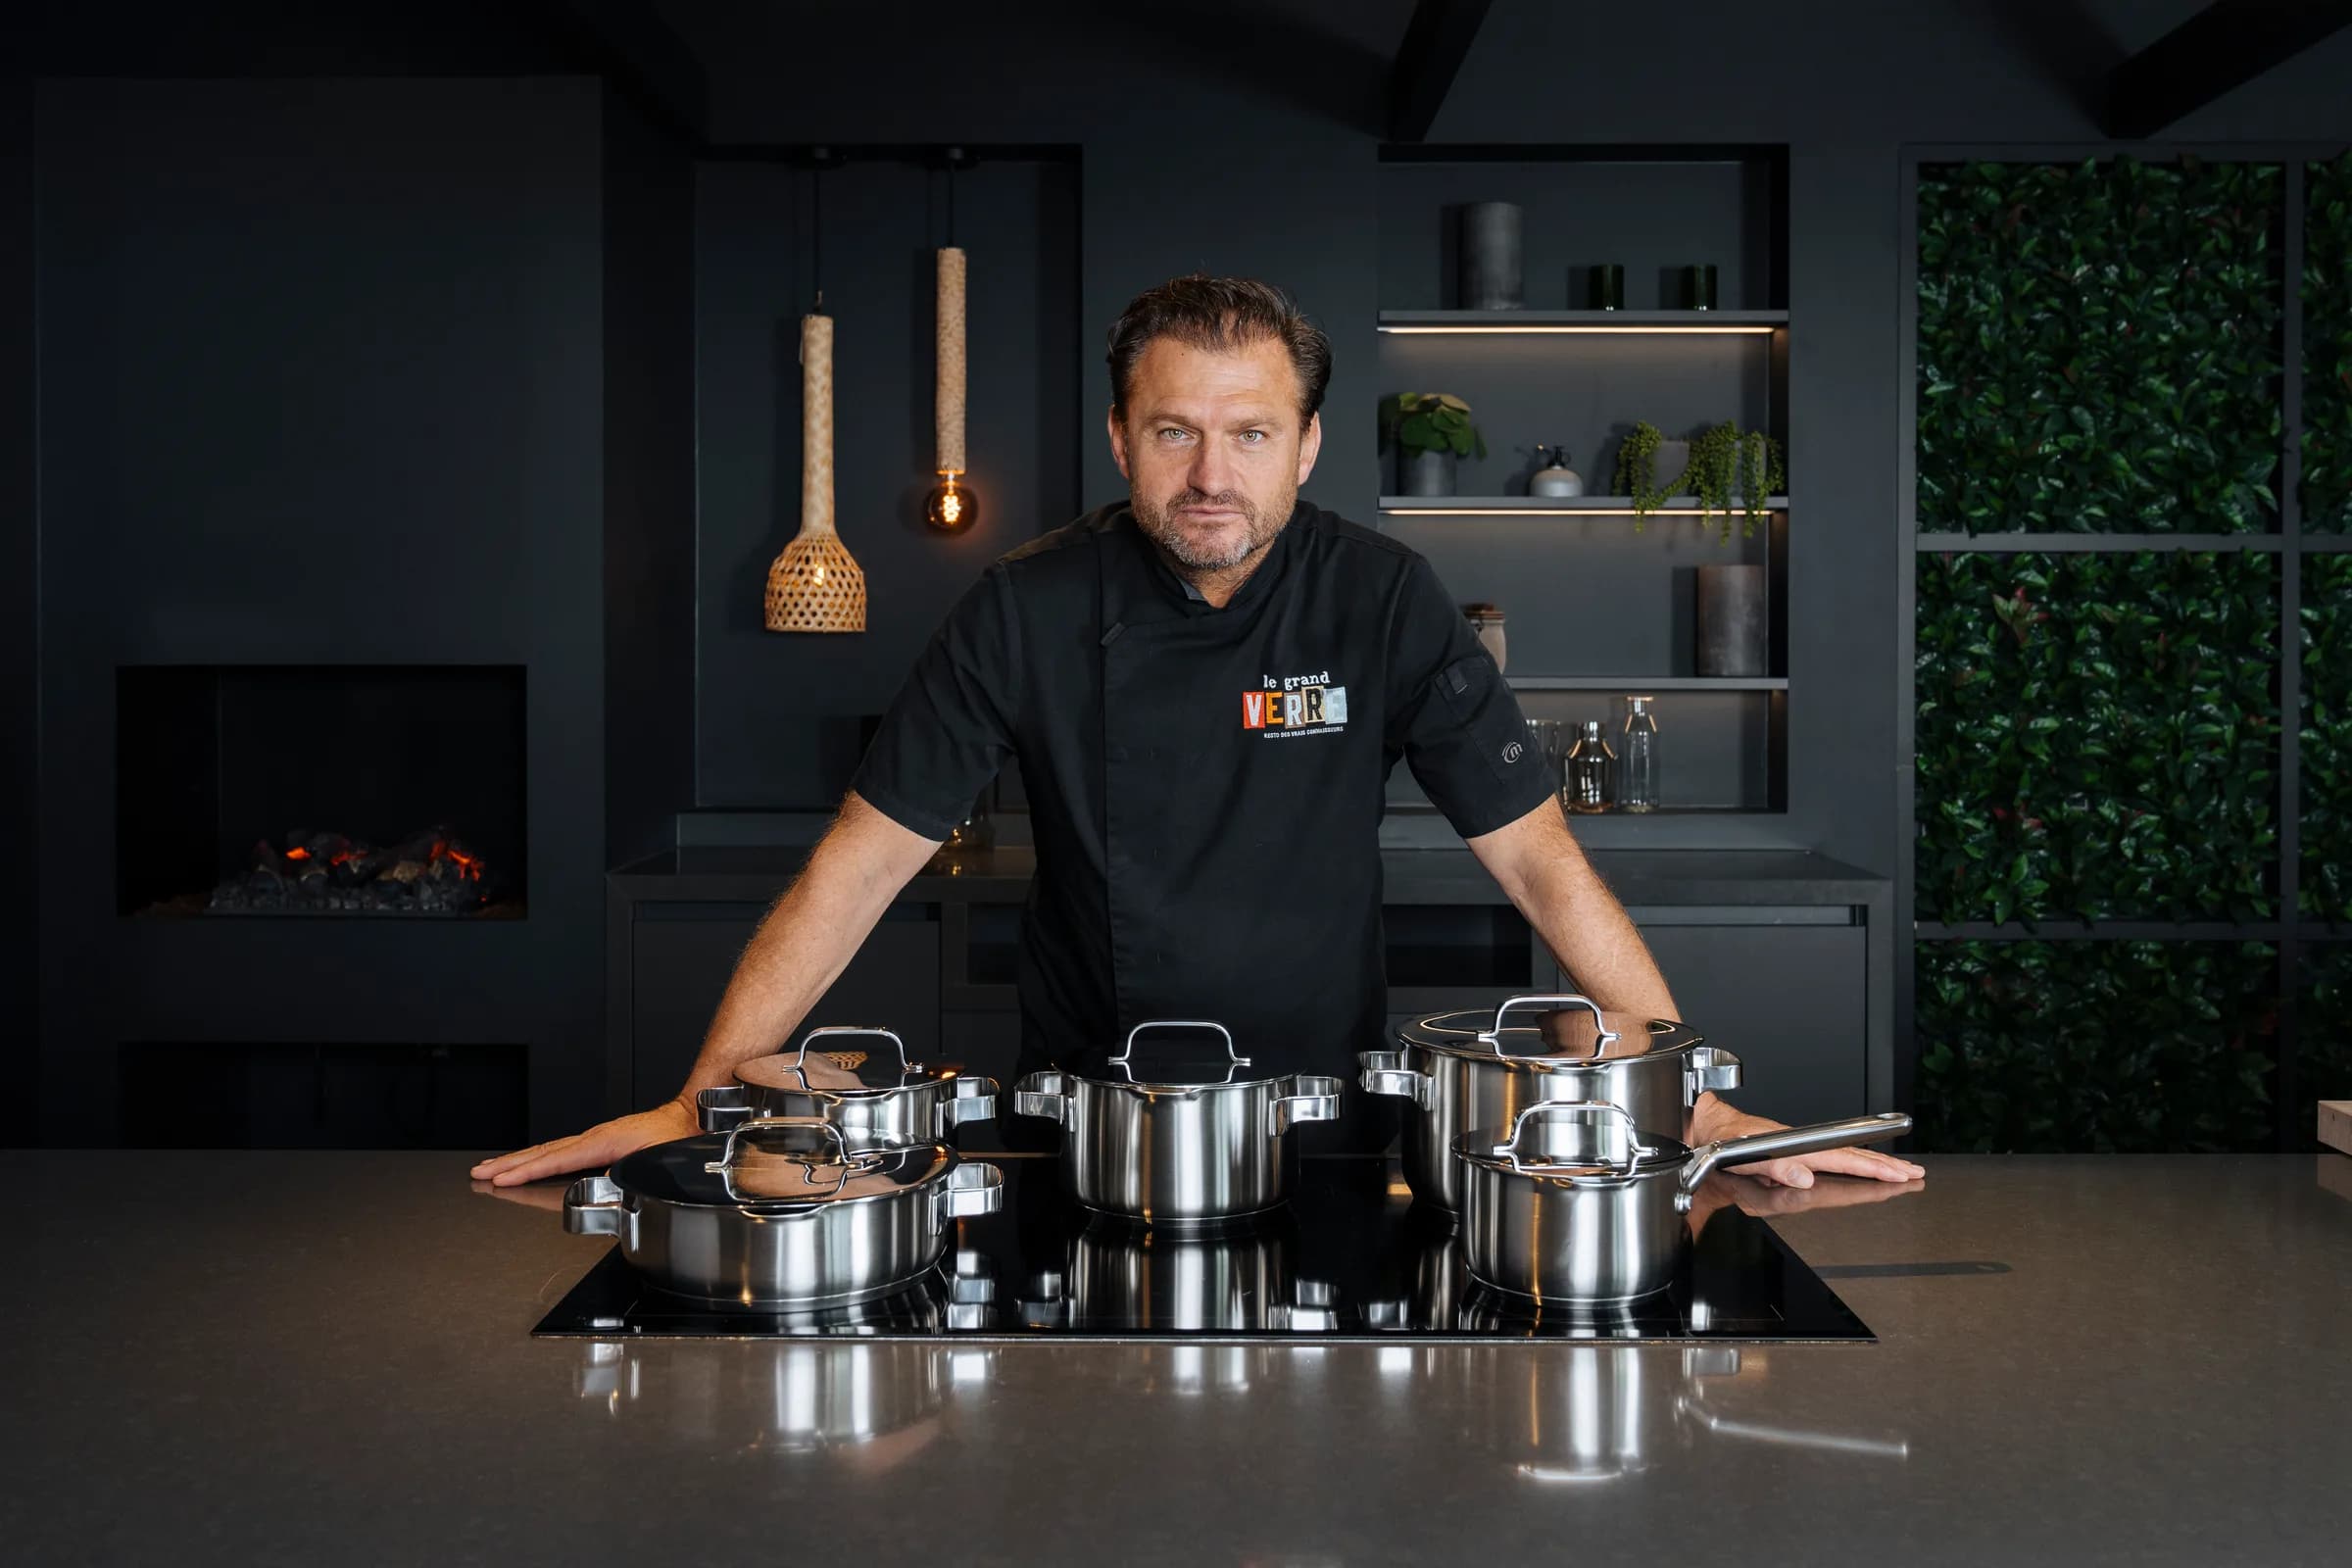
Le client paie, lors de l’échange, un montant symbolique en plus de sa carte complète — ce montant, combiné aux économies d’échelle d’un achat groupé, couvre une grande partie du coût du produit. Comme IMFACO achète directement auprès des fabricants et importe par conteneur, le coût est nettement inférieur à celui d’un achat via des intermédiaires.
L’action génère en outre du trafic supplémentaire : les clients qui veulent épargner des points visitent le magasin plus souvent et achètent davantage par visite pour atteindre le seuil d’épargne. Cette combinaison — chiffre d’affaires supplémentaire et marge sur la vente d’échange — rend une action bien exécutée généralement rentable pour le distributeur, indépendamment de l’effet de fidélisation à plus long terme.
Questions fréquentes
Le client paie-t-il quelque chose lors de l’échange ?+
Oui, généralement un montant symbolique en plus de la carte complète — soit jusqu’à 65 % de réduction par rapport au prix boutique.